個別株の目利きができると過信していたぼくがオルカンほったらかし投資に切り替えた理由
ごきげんよう!ぺいぱです。
このブログの内容は動画でも解説しています。
皆さんは、自分がお金についてどれくらい詳しいと思っていますか?
資産運用を始めて、NISA枠もうまく活用しつつ、毎日のように投資に関するニュースや動画などを見ていると、だんだん詳しくなっていく。そんな気がしますよね。
ところが、先日読んだレポートに、ちょっとドキッとするデータがありました。日本人はお金の知識は下がっているのに、「自分は詳しい」という自信は上がっている。しかも、投資をしている人ほど、その自信が上がりやすいというものです。
実はぼく自身も、まさにこのねじれ状態だった時期があります。個別株でうまくいっていて、「自分には銘柄の目利きがある」と本気で思っていたんです(笑)
そこで今回は、このレポートの中身を紹介しながら、なぜ個人投資家は「自分は詳しい」と思い込んでしまうのか。そして、ぼくがそこからどう抜け出して、オルカンほったらかしにたどり着いたのかをお話ししていきます。
ぜひ、最後までご覧ください!
知識は下がり、自信は上がっている
今回取り上げるのは、野村総合研究所が2026年11月13日に出した「日本の資産運用ビジネス 2026/2027」というレポートです。
これは毎年発行されているもので、運用会社や金融機関に向けて、業界の変化とこれからの課題を整理しています。
今回の最新版では、金融教育のあり方、退職後の資産の取り崩し方、AIやブロックチェーンが業界に与える影響など、5つのテーマを取り上げています。
その第1章が、「基礎知識の不足と自信過剰」というテーマでした。
この章では、金融経済教育推進機構(J-FLEC)「金融リテラシー調査(2025年)」の約2.9万人分の回答をもとに、2019年・2022年の調査と比べて分析しています。
正誤問題の平均正答率は、2022年の55.7%から2025年は53.8%に下がりました。
年代別に2019年と比べると、一番大きく下がったのは30代で、51.1%から44.7%へ、6.5ポイントも下がっています。
面白いのは、どの分野が下がったかです。30代で2019年と比べると、次のようになっています。
<分野と低下幅>
・生活設計:(▲11.4pt)
積立の複利と期間の関係
・家計管理:(▲10.3pt)
リボ払い・分割払いの手数料
・ローン・クレジット:(▲9.2pt)
住宅ローンの返済期間と総支払利息
・資産形成:(▲3.7pt)
リスクとリターン、分散投資
・金融・経済の基礎:(▲2.0pt)
複利、インフレ、金利と債券価格
このように、投資の知識はそれほど落ちていません。落ちているのは、その土台になる家計管理やローンの知識なんですよね。
一方で、「自分はお金に詳しい」という自己評価は上がっています。
この自己評価は、金融知識が「とても高い」と答えた人を100ポイント、「平均的」を50ポイント、「とても低い」を0ポイントとして点数にしたものです。いわば「自分で自分につけた点数」ですね。
まず、正答率が一番大きく下がった30代。先ほどのように、6.5ポイントも正答率を落としているのに、自己評価は2019年より2.4ポイント上がっています。
さらに際立っているのが、18〜29歳の若い世代。正答率は43.1%から38.9%に下がり、全年代で一番低い水準です。それなのに自己評価は5.7ポイントも上がり、全年代で一番の伸びでした。つまり、一番知らない世代が、一番自信をつけているんです。
これ、ちょっと危ういと思いませんか? テストの点数が下がったのに、「自分は勉強ができる」と思う生徒が増えているようなものです。
実力は下がっているのに、自信は上がっている。レポートは、このズレを「金融リテラシーギャップ」と呼んでいます。
「自分は詳しい」と思わせる3つの要因
では、何が自信を押し上げているのか。レポートでは、年齢や年収などの影響を取り除いて分析しています。自己評価(0〜100ポイント)を特に押し上げていたのは、次の3つでした。
・金融ニュースをほぼ毎日見る(+12.15pt)
・金融資産2,000万円以上(+11.82pt)
・投資信託や株などの投資経験がある(+8.47pt)
つまり、「ニュースを見ている」「資産がある」「投資している」という事実そのものが、「自分は詳しい」という感覚の根拠になっているわけです。
逆に、家計管理の知識がある人ほど、自己評価は控えめになる傾向がありました。家計簿をつけたり、ローンの中身を確かめたりする地道な力は、「詳しさ」として数えられていない。
ただし、これは「相関」の分析です。投資を始めたから過信したのか、自信があるから投資を始めたのか、どちら向きとは言い切れない点は注意が必要です。
これ、よくわかります。今はYouTubeやSNSで投資の情報がいくらでも手に入ります。しかも2010年以降、米国のインデックスに投じていれば、途中の下落はあっても大きく見れば右肩上がりでした。
これは手堅いポートフォリオで個別株をやっていてもそうだったでしょう。中身が伴っていなくても資産は増えていく。それを自分の実力だと感じてしまう環境があったんですよね。
なぜそんなことが言えるのかというと、ぼく自身がそうだったからです。
「目利きができる」と思っていたころ
ぼくは2017年から2021年6月まで、海外の個別株を持っていました。選んでいたのはグロース株ばかりで10銘柄ほど。
「日経電子版」はもちろん、テレビでも「Newsモーニングサテライト」「ワールドビジネスサテライト」などの経済・金融マーケット情報番組は毎日チェックしていました。
当初は米国のアルファベットなど大手企業を中心に購入していましたが、ビックテックは何を持っていても上がっていた時代。調子が良かったこともあり、その対象を中国や東南アジアのテック銘柄にも広げていったんですね。
これだけバラバラに持っていましたから、もちろん下がったものもありました。ですが、それを帳消しにして余りあるほど大きく上がったものがいくつもあり、全体で見ると結果は良かったんです。そして当時の金融資産は2,000万円前後。
ここで、さっきの3つの要因を思い出してみてください。投資経験がある。資産が2,000万円前後ある。そして毎日のように情報を追いかけている。全部そろっていますよね(笑)
選んだ銘柄が実際に上がっていたわけですから「自分には銘柄の目利きがある」と本気で思っていた時期もありました。過信がすごかったと思います。
そんなときにやってきたのが、2020年3月のコロナショックです。このときは、狼狽売りをせずに無心で乗り切りました。ま、実際は呆然として動くことができなかったというのが正しいでしょうか。
その後、インデックスファンドの存在を知って、「目利きなんかない」「銘柄選びや管理に手間をかけるべきではない」と判断。2021年6月に個別株をすべて売却して、コア資産をオルカンに一本化したわけです。
結果的にはこの判断が功を奏したわけですが、これも勘違いしてはいけないと思っています。2021年から2024年に大きく資産が増えたのは、米国株が強かったことと、円安の追い風を大きく受けているだけなんですよね。自分は何もしてないわけです。
オルカンに切り替えた価値は、リターンうんぬんよりも、「自分の判断力に頼らない仕組みにしたこと」だと思っています。選ばないことを選ぶ。相場が悪い年が来たとしても、この考え方は変わりません。
投資の世界は、勝ち負けがはっきり数字で出ます。「勝つ」とか「負ける」で表現をすることではないと思うので単語としては嫌いですが、やはり成功・失敗が明確に出る。数字だから。
なので、少しうまくいくと慢心してしまう。投資系の動画やSNSを少しかじっただけで、「俺は人より詳しい」となってしまうのは、すごくよくわかります。なんせ経験があるので(笑)
自信が本物かを確かめるセルフチェック
冒頭のレポートは、「投資するな」と言っているわけではありません。言っているのは、「家計の土台の上に投資を乗せよう」ということです。
レポートが心配しているのは、自信だけが先に立つと、生活防衛資金や近く使う予定のお金まで投資に回してしまうこと。そして、相場が下がったときに生活が苦しくなり、投資を続けられなくなることです。
そこで、レポートの論点をもとに、自分で確かめられるチェックリストを作ってみました。
<自信の裏づけチェック>
⬜︎ (A) 毎月の収支は黒字か。その金額を言えるか。
⬜︎ (B) 生活防衛資金を、投資とは別に確保しているか。
⬜︎ (C) 数年以内に使う予定のお金を、投資に回していないか。
⬜︎ (D) リボ払いや分割払いの手数料がどれくらいか、説明できるか。
⬜︎ (E) 住宅ローンを繰り上げ返済すると、総利息がどう変わるか理解しているか。
⬜︎ (F) 相場が3割下がったら、生活と気持ちがどうなるか想像できるか。
どれも、投資のニュースを毎日見ていても答えられるようにはならないものばかりです。
そして、家計簿をつけたり、地道に家計を管理したりしている人は、当然ながらこうした設問にはさっと答えが出てくるわけですが、レポートにもあった通り、自分を控えめに評価しがちなんですね。
「いやいや、自分なんか大したことやってないですよ」となる。こういう基礎をちゃんと地道にやっている人こそが一番大事な力を持っているわけですから、もっと自信を持っていい人たちだと思います。
ぼく自身も、ポートフォリオは「ほったらかし」ですが、家計は年に何回か手入れをしています。触らないのは投資のほうで、手入れするのは家計のほう。ここを分けて考えるのが大事ではないでしょうか。
おしらせ
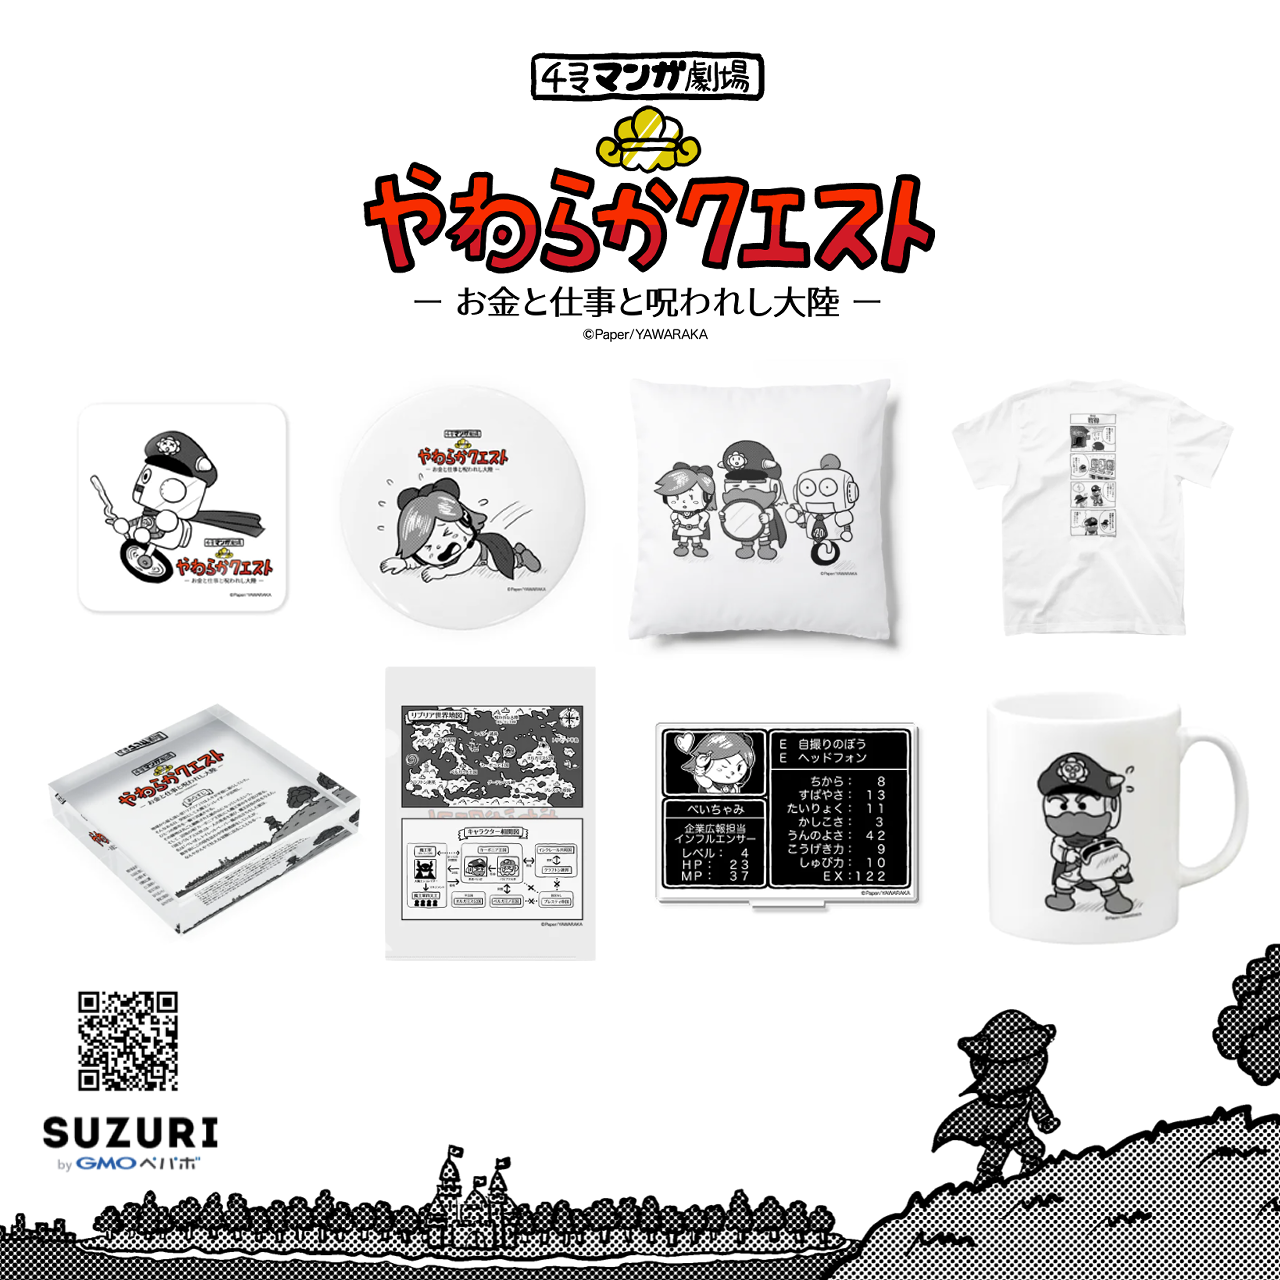
「やわらか中学校」から生まれた4コママンガ「やわらかクエスト -お金と仕事と呪われし大陸-」の公式アイテムがついに登場! 現代社会における世知辛いお金や仕事の話をあえて王道RPG風な世界で描いてみたら、をテーマにnoteでお届けしている本作。登場キャラクターたちがこの度かわいいグッズになりました!
さいごに
今回は、お金の知識は下がっているのに、「自分は詳しい」という自信は上がっている。その自信を支えているのは、知識よりも「投資している」「資産がある」「ニュースを見ている」ということだった。そんな話を、ぼく自身の過信していたころの話も交えてしてきました。
資産が増えているときほど、それを自分の実力だと思い込みやすくなります。今の資産の伸びは「相場のおかげ」「たまたまそんな時期だった」くらいに思っておくのが、ちょうどいいのかもしれません。
皆さんは、「自分は詳しい」と思っていたけれど、実はそうでもなかった、という経験はありますか? ぜひコメントをいただければ嬉しいです!
この「やわらか中学校」では、ぺいぱの資産運用の実体験を中心にお金や仕事に関する話題をお届けしています。ぜひチャンネル登録・いいね・コメントをよろしくお願いいたします!
また、YouTubeサブチャンネル「ぺいぱのひとりごと」は、ぺいぱが興味関心のある話題を取り上げて好き放題喋り倒すラジオのような、ながら聴き用コンテンツとなっています。
そしてこの「やわらか中学校」から生まれた4コママンガ「やわらかクエスト -お金と仕事と呪われし大陸-」をnoteで連載中。中世RPG風の世界観でお金や仕事に関するあるあるネタを扱った作品となっていますので、こちらもぜひチェックしてみてください。
ということで、今回も最後までご覧いただきありがとうございました。
人生はノーコンティニュー!悔いのないようにやっていきましょう。
では、ごきげんよう。
資産の伸びは、相場のおかげ。